Pourquoi les marchés américains peuvent influencer le CMS EUR 10 ans
Les mouvements des marchés obligataires américains se répercutent souvent, à des degrés divers, sur les taux européens. Le taux CMS EUR 10 ans, qui sert de référence à de nombreux produits financiers, n’échappe pas à cette influence. Pour un épargnant qui cherche à comprendre les opportunités liées à une baisse des taux en zone euro, saisir ce lien transatlantique permet de mieux évaluer les risques et les perspectives d’un placement adossé à ce taux.
Réponse directe : Les marchés américains influencent le taux CMS EUR 10 ans principalement par un effet d’entraînement : lorsque les taux longs américains évoluent, les taux longs de la zone euro ont tendance à suivre partiellement, ce qui modifie la trajectoire du CMS 10 ans et, par conséquent, le rendement des produits structurés qui s’appuient sur lui.
Taux CMS EUR 10 ans : de quoi s’agit-il concrètement ?
Le taux CMS EUR 10 ans, pour Constant Maturity Swap à 10 ans en euro, est un taux de référence calculé à partir des swaps de taux d’intérêt échangés sur le marché interbancaire de la zone euro. Il reflète, à un instant donné, le niveau auquel deux contreparties acceptent d’échanger un taux fixe sur 10 ans contre un taux variable de court terme.
Un swap de taux fonctionne comme un troc entre deux acteurs. Imaginez deux voisins : l’un préfère payer un loyer fixe pendant dix ans, l’autre accepte de payer un loyer qui change chaque trimestre selon un indice. Ils s’entendent pour échanger leurs loyers. Le taux fixe sur lequel ils tombent d’accord, actualisé en permanence par le marché, est précisément ce que mesure un taux CMS.
Le CMS 10 ans joue ainsi le rôle de baromètre des anticipations sur les taux longs en zone euro. Les banques, les assureurs et les gestionnaires l’observent pour calibrer leurs produits. Il sert également de sous-jacent à des produits structurés destinés à des particuliers, dont le rendement dépend du niveau atteint par ce taux à certaines dates. Pour approfondir la mécanique de ce taux de référence, vous pouvez consulter cette ressource dédiée à comprendre le taux CMS EUR 10 ans et son évolution.
Quels sont les facteurs qui influencent le taux CMS 10 ans ?
Le taux CMS 10 ans ne bouge pas de façon isolée. Il reflète en permanence un ensemble d’anticipations sur l’économie européenne et mondiale. Quatre leviers principaux structurent ses variations.
Le premier est l’inflation, constatée et surtout anticipée. Lorsque les investisseurs s’attendent à une inflation plus élevée dans la durée, ils exigent un rendement plus important pour prêter à long terme, ce qui pousse les taux longs à la hausse. À l’inverse, une anticipation de ralentissement de l’inflation tire les taux longs vers le bas.
Le deuxième levier est la politique monétaire de la Banque centrale européenne. Ses décisions sur les taux directeurs, ainsi que ses communications sur la trajectoire future, pèsent directement sur l’ensemble de la courbe des taux. Selon le compte rendu de la réunion de politique monétaire de la BCE de décembre 2024, l’écart entre les taux terminaux anticipés de la BCE et de la Réserve fédérale américaine atteignait près de 200 points de base, avec une divergence visible sur l’ensemble des échéances.
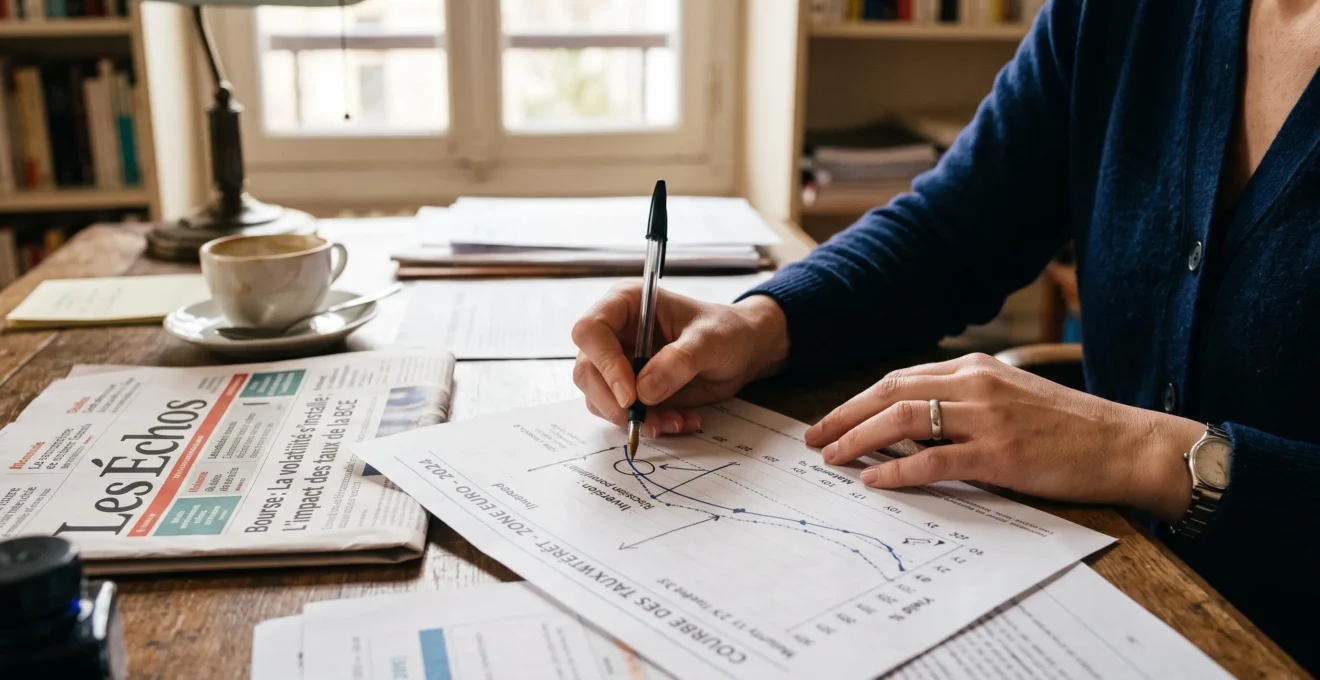
Le troisième levier concerne le taux sans risque et la prime de liquidité. Le taux sans risque correspond au rendement que l’on peut théoriquement obtenir sans prendre de risque de crédit, par exemple sur un emprunt d’État de référence. La prime de liquidité, quant à elle, est le supplément de rendement exigé lorsqu’il devient plus difficile d’acheter ou de vendre rapidement un instrument. Ces deux composantes se retrouvent, de façon implicite, dans le niveau du CMS 10 ans.
Le quatrième levier est l’influence indirecte des marchés américains. Les marchés obligataires mondiaux sont interconnectés : les investisseurs internationaux arbitrent en permanence entre les emprunts souverains américains et européens. Une étude économétrique publiée dans la revue Économie & Prévision sur les déterminants des taux longs conclut à un effet d’entraînement du taux long américain sur le taux long de la zone euro, sans réciprocité, sur la période 1986-2005. Ce lien asymétrique explique pourquoi une tension sur les rendements du Trésor américain peut faire bouger, dans une moindre mesure, le CMS EUR 10 ans. Pour mieux saisir ces interactions, il peut être utile de se familiariser avec le marché obligataire et diversification.
Vers une baisse du taux CMS 10 ans dans les prochains mois ?
Depuis fin 2023, les taux longs européens, et avec eux le CMS 10 ans, ont connu une tendance générale à la baisse, dans un contexte de reflux de l’inflation et d’inflexion attendue de la politique monétaire de la BCE. Cette orientation ne constitue toutefois pas une garantie pour la suite : plusieurs scénarios restent plausibles.
Les scénarios en présence pour le CMS 10 ans
- Poursuite de la baisse si l’inflation continue de refluer et si la BCE assouplit davantage sa politique monétaire.
- Stabilisation à un niveau proche de l’actuel si les anticipations d’inflation et de croissance se normalisent sans surprise.
- Remontée en cas de choc inflationniste, de tension géopolitique ou de forte hausse des taux longs américains.
Chaque scénario repose sur des déclencheurs identifiables. Une poursuite de la baisse supposerait, par exemple, une inflation durablement ancrée sous l’objectif de la BCE et un ralentissement économique. Une remontée pourrait venir d’un rebond des prix de l’énergie, d’un creusement des déficits publics ou d’une tension sur les emprunts du Trésor américain qui se transmettrait, partiellement, à la zone euro.
Prudence sur les projections de taux : aucune trajectoire future n’est garantie. Les décisions de politique monétaire, les chocs externes et les anticipations de marché peuvent modifier rapidement l’orientation du CMS 10 ans. Toute lecture de tendance passée ne constitue en rien une promesse pour les mois à venir.
Comment tirer parti d’une baisse du CMS 10 ans avec un produit structuré ?
Un produit structuré adossé au CMS 10 ans est un instrument financier dont le rendement dépend du niveau atteint par ce taux à certaines dates prévues au contrat. Dans sa forme la plus courante pour un pari sur la baisse, le produit verse un coupon périodique si le CMS 10 ans reste en dessous d’un seuil défini. L’investisseur bénéficie donc d’un rendement potentiellement attractif tant que les taux restent orientés à la baisse ou stables.
Deux notions essentielles doivent être distinguées avant toute souscription : le capital garanti et le capital protégé. Un capital garanti signifie que l’intégralité du capital investi sera restitué à l’échéance, quelle que soit l’évolution du sous-jacent, sous réserve de la solvabilité de l’émetteur. Un capital protégé n’offre cette restitution que sous conditions : par exemple, tant que le sous-jacent ne franchit pas une barrière prédéfinie. Si la condition n’est pas remplie, une perte en capital, parfois significative, devient possible.
Selon la note explicative de l’AMF sur les produits structurés, la protection du capital peut être assortie d’une condition liée au sous-jacent, et le capital peut être partiellement ou totalement perdu
si cette condition n’est pas remplie. L’Autorité des marchés financiers souligne également que la combinaison coupon, protection conditionnelle et remboursement anticipé crée un profil asymétrique : les gains sont plafonnés tandis que les pertes peuvent être totales.
Cas pratique
Prenons un exemple hypothétique et simplifié, à but strictement pédagogique. Un épargnant souscrit un produit structuré fictif adossé au CMS EUR 10 ans, d’une durée maximale de 10 ans, versant un coupon annuel conditionnel tant que le CMS 10 ans reste inférieur à un seuil fixé au départ. Si le taux reste sous ce seuil, le coupon est versé chaque année. Si le CMS 10 ans dépasse durablement ce seuil et qu’une barrière de protection est franchie à l’échéance, l’investisseur peut récupérer un capital inférieur à celui investi, voire subir une perte importante. Ce scénario, totalement fictif, illustre le profil de risque asymétrique propre à ce type de produit : il ne constitue ni une projection ni une recommandation.
Avant toute souscription, plusieurs risques spécifiques doivent être examinés : la possibilité d’une perte en capital, la complexité des formules de calcul, l’illiquidité en cas de revente avant l’échéance et le risque de défaut de l’émetteur. Ces produits sont généralement destinés à des investisseurs ayant compris leurs mécanismes et acceptant de bloquer leur épargne sur plusieurs années.
L’essentiel à retenir sur le taux CMS EUR 10 ans
Le taux CMS EUR 10 ans est un indicateur central des anticipations de taux longs en zone euro. Il dépend de l’inflation, des décisions de la BCE, du taux sans risque et de la prime de liquidité, ainsi que de l’influence indirecte des marchés américains, dont l’effet d’entraînement sur les taux européens est documenté par la recherche économique. Sa trajectoire récente est orientée à la baisse, sans que cette tendance soit acquise pour l’avenir.
- Possibilité de bénéficier d’un coupon attractif en cas de baisse ou de stabilité des taux.
- Exposition à un sous-jacent lisible et largement documenté.
- Possibilité, selon le produit, d’une protection conditionnelle du capital.
- Risque de perte en capital partielle ou totale selon les conditions.
- Complexité des formules et illiquidité avant l’échéance.
- Dépendance à la solvabilité de l’émetteur et à des trajectoires de taux incertaines.
Pour suivre dans le temps l’évolution de ce taux, les communications de la BCE et les publications de marché régulières constituent les sources les plus fiables. Un arbitrage entre placement sécurisé et exposition aux taux reste un sujet exigeant : des éclairages complémentaires sur l’arbitrage entre épargne ou investissement avec des taux élevés peuvent aider à cadrer la réflexion.
Avant toute décision concernant un produit structuré, prendre le temps d’étudier le fonctionnement général des marchés aide à mieux évaluer les risques et à poser les bonnes questions à son conseiller. Un détour par cette ressource dédiée à comprendre le fonctionnement des marchés financiers constitue un point d’appui utile.
Peut-on tirer un rendement attractif d’une baisse du CMS 10 ans sans risquer son capital ?
Un produit à capital garanti permet, en principe, de récupérer l’intégralité du capital investi à l’échéance, sous réserve de la solvabilité de l’émetteur. En contrepartie, le rendement potentiel est généralement plus faible qu’un produit à capital simplement protégé, qui expose à une perte en capital si certaines conditions ne sont pas respectées. Un rendement attractif sans aucun risque n’existe pas.
Les produits structurés adossés au CMS 10 ans sont-ils adaptés à un épargnant débutant ?
Ces produits reposent sur des formules complexes et un horizon de plusieurs années. L’AMF rappelle que leur profil de risque est asymétrique, avec des gains plafonnés et des pertes potentiellement totales. Ils supposent donc une compréhension préalable des mécanismes et un accompagnement par un professionnel.
Comment distinguer un produit à capital garanti d’un produit à capital protégé ?
Un produit à capital garanti restitue l’intégralité du capital à l’échéance, sauf défaut de l’émetteur. Un produit à capital protégé ne restitue le capital qu’à certaines conditions, par exemple si le sous-jacent ne franchit pas une barrière. La documentation contractuelle précise ces conditions, qu’il est essentiel de lire avant toute souscription.
Information importante : cet article a une vocation pédagogique et ne constitue ni un conseil en investissement, ni une recommandation personnalisée. Tout placement financier comporte des risques, y compris de perte en capital. Il est recommandé de consulter un professionnel habilité avant toute décision d’investissement.