Changer de banque : quels prélèvements et virements ne sont pas transférés automatiquement ?
Changer de banque ne signifie pas que tous les prélèvements et virements suivent automatiquement. En France, le service de mobilité bancaire organise le changement de domiciliation des opérations régulières identifiées. En revanche, les virements ponctuels, certaines opérations occasionnelles et les paiements par carte enregistrée nécessitent une attention particulière. Les virements permanents émis depuis l’ancien compte doivent également être vérifiés.
La distinction essentielle est simple : prévenir un organisme de votre nouvel IBAN ne garantit pas que son prochain paiement sera correctement exécuté. Voici les opérations concernées, les exceptions à connaître et les contrôles à effectuer.
Ce que la mobilité bancaire prend réellement en charge
En France, le service gratuit s’applique aux comptes de dépôt ou de paiement personnels éligibles. Les règles de mobilité bancaire publiées par Service Public précisent que les banques organisent le changement de domiciliation des opérations automatiques identifiées, après accord écrit du titulaire.
Concrètement, vous signez un mandat auprès de votre nouvelle banque. Celle-ci demande à l’ancienne les informations relatives aux prélèvements et aux virements réguliers enregistrés au cours des 13 derniers mois. Les organismes concernés reçoivent ensuite les nouvelles coordonnées bancaires afin de modifier leurs données de paiement.
Ce mécanisme ne transfère ni votre ancien numéro de compte ni l’ensemble de vos contrats. Il permet principalement de communiquer un nouvel IBAN aux créanciers et aux organismes qui vous versent régulièrement de l’argent. Il faut donc distinguer une opération identifiée, une modification effectivement enregistrée et un paiement finalement exécuté.
Pour organiser le changement de domiciliation de ses opérations régulières, il faut d’abord disposer d’un nouveau compte et de ses coordonnées bancaires. Il est notamment possible d’ouvrir un compte bancaire au Crédit Coopératif grâce à un parcours de demande en ligne avec transmission de justificatifs, sous réserve des conditions d’éligibilité et de l’acceptation du dossier. Cette ouverture ne dispense pas de vérifier ensuite les prélèvements et virements à modifier.
Quels prélèvements et virements restent à traiter soi-même ?
La nature de l’opération détermine ce que vous pouvez attendre du dispositif. Le tableau suivant distingue les démarches prises en charge et les contrôles à effectuer personnellement.
| Opération | Prise en charge | Vérification utile |
|---|---|---|
| Prélèvement régulier identifié | Information du créancier dans le dispositif | Contrôler le nouvel IBAN et l’échéance suivante |
| Prélèvement occasionnel non identifié | Prise en charge non garantie | Contacter le créancier |
| Virement régulier reçu | Information de l’émetteur identifié | Contrôler le prochain versement |
| Virement ponctuel reçu | Pas de redirection générale garantie | Transmettre l’IBAN au payeur |
| Virement permanent émis | Annulation de l’ancien ordre selon le mandat | Vérifier l’ordre sur le nouveau compte |
| Virement ponctuel programmé | Reprise non garantie | Vérifier la programmation |
Prélèvements réguliers et prélèvements occasionnels
Un prélèvement régulier peut correspondre au règlement d’une facture d’énergie, d’un abonnement ou d’une cotisation. Lorsqu’il est identifié dans la procédure, le créancier est informé de vos nouvelles coordonnées. Pour les prélèvements concernés, contrôlez l’avis du créancier indiquant la dernière échéance sur l’ancien compte et la suivante sur le nouveau, puis vérifiez l’exécution de cette prochaine échéance.
La situation est moins certaine pour un prélèvement exceptionnel ou très occasionnel. Une dépense future peut ne pas apparaître parmi les opérations régulières repérées. Par exemple, un organisme qui effectue un débit isolé plusieurs mois après une première intervention peut nécessiter une mise à jour directe. L’absence de cette opération dans la liste bancaire doit vous inciter à contacter le créancier, sans conclure que tous les prélèvements ponctuels sont systématiquement exclus.
Virements reçus : réguliers ou ponctuels
Les organismes qui effectuent des versements réguliers identifiés, comme un employeur ou un organisme versant une prestation, peuvent être informés dans le cadre de la mobilité bancaire. Vérifiez cependant le compte crédité lors du versement suivant.
Pour un virement ponctuel attendu, notamment un remboursement exceptionnel ou un versement entre particuliers, mieux vaut transmettre directement votre nouvel IBAN à son émetteur. Aucun mécanisme général ne garantit que l’argent envoyé vers votre ancien compte sera automatiquement redirigé.
Virements permanents émis et opérations programmées
Un virement permanent émis est un ordre que vous avez donné pour envoyer périodiquement de l’argent, par exemple vers le compte d’un proche. Dans le cadre de la mobilité, l’ancienne banque annule ces ordres aux dates mentionnées dans le mandat. Cette annulation ne doit pas être confondue avec la bonne mise en place d’un ordre équivalent sur le nouveau compte.
Contrôlez donc le bénéficiaire, le montant, la fréquence et la date de la prochaine exécution. Procédez également à une vérification individuelle des virements ponctuels déjà programmés et des bénéficiaires enregistrés : leur reprise n’est pas garantie par le mécanisme légal.
Les paiements et comptes hors du transfert automatique
Certains paiements sont associés à un moyen de paiement plutôt qu’à un mandat de prélèvement. C’est notamment le cas des abonnements réglés au moyen d’une carte bancaire enregistrée auprès d’un service. La modification des prélèvements SEPA ne met pas automatiquement à jour ces informations de carte.
Carte bancaire ou prélèvement SEPA ? Un abonnement payé avec un numéro de carte enregistré ne suit pas le même mécanisme qu’un prélèvement SEPA. Lors du changement de banque, vérifiez séparément les moyens de paiement conservés par chaque service.
Autre point de vigilance : les chèques déjà émis et encore non débités. Leur présentation peut intervenir après votre changement de compte. Repérez ceux qui restent en circulation et tenez compte des sommes correspondantes avant de demander la clôture.
Enfin, le service de mobilité des comptes courants ne couvre pas automatiquement les livrets d’épargne, les comptes à terme ni les comptes utilisés pour des besoins professionnels. Certains produits peuvent faire l’objet de démarches distinctes, avec leurs propres conditions. Il ne faut donc pas assimiler changement de banque et transfert de l’ensemble de son patrimoine financier.
Comment vérifier que les organismes utilisent le bon compte ?
La démarche ne s’arrête pas à l’envoi du nouvel IBAN : il faut aussi vérifier que les prélèvements et virements passent sur le bon compte. Les démarches pour changer de banque présentées par le ministère de l’Économie rappellent l’intérêt d’identifier les opérations récurrentes et de contrôler leur exécution.
Commencez par comparer la liste fournie par votre nouvelle banque aux opérations visibles sur vos relevés. Pour chaque débit et chaque versement, recherchez le nom de l’organisme, sa périodicité et la date de la prochaine opération. Ajoutez les opérations irrégulières que vous connaissez, même lorsqu’elles ne figurent pas dans l’historique récent.
Une confirmation de changement de coordonnées constitue un premier indice. La preuve pratique la plus importante reste toutefois l’exécution du paiement suivant sur le compte attendu. Cette distinction permet de repérer un organisme informé qui n’aurait pas encore appliqué la modification.
- Récupérer la liste des organismes et opérations communiquée par la nouvelle banque.
- Comparer cette liste aux relevés et aux recettes ou dépenses attendues.
- Identifier les prélèvements occasionnels et virements ponctuels absents.
- Transmettre le nouvel IBAN aux organismes et payeurs manquants.
- Contrôler les nouveaux ordres de virement permanent et leur calendrier.
- Vérifier les abonnements par carte et les chèques encore en circulation.
- Surveiller l’exécution des prochaines échéances sur le compte prévu.
Si un organisme manque dans la liste, utilisez ses coordonnées habituelles pour signaler le nouvel IBAN et demandez, lorsque c’est possible, une confirmation de prise en compte. Conservez les échanges et vérifiez ensuite l’opération concernée. Cette méthode limite les oublis sans supposer que toutes les opérations utilisent le même circuit bancaire.
Quels délais prévoir et quand fermer l’ancien compte ?
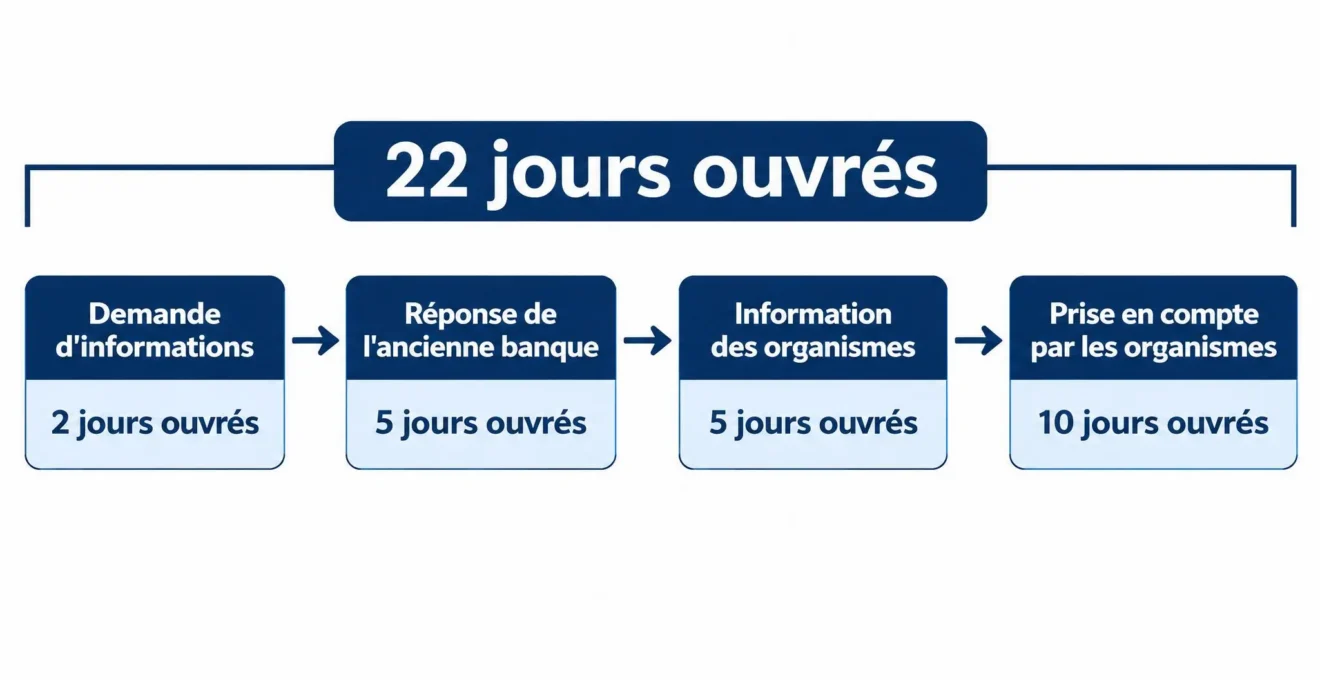
La procédure française de mobilité bancaire prévoit un délai total de 22 jours ouvrés, réparti entre les banques et les organismes concernés. Il s’agit d’un calendrier réglementaire de démarches, pas d’une garantie que chaque opération future sera exécutée sans incident.
- 2 jours ouvrés : la nouvelle banque demande les informations.
- 5 jours ouvrés : l’ancienne banque transmet les éléments.
- 5 jours ouvrés : la nouvelle banque informe les organismes.
- 10 jours ouvrés : les organismes prennent en compte le changement.
Deux périodes de 13 mois jouent également des rôles différents. La première correspond à l’historique utilisé pour repérer les opérations régulières. La seconde intervient après une éventuelle clôture : pendant 13 mois, l’ancienne banque doit informer gratuitement le titulaire de certaines opérations présentées sur le compte fermé, dans les trois jours ouvrés suivant leur présentation. Cette information ne garantit pas leur paiement ou leur redirection.
La fermeture de l’ancien compte reste facultative. Avant de demander sa clôture, contrôlez notamment la liste des chèques non encore débités communiquée par la nouvelle banque, les opérations attendues et le solde de l’ancien compte : un solde négatif empêche sa clôture. Tenez également compte des éventuelles conditions de tenue du compte pendant cette période. Ne confondez pas ce choix personnel avec une obligation de fermer immédiatement l’ancien compte à la fin des démarches.
Que faire si un prélèvement ou un virement pose problème ?
Commencez par identifier l’origine de l’incident. Un organisme qui n’a pas actualisé son RIB, un virement ponctuel envoyé aux anciennes coordonnées et une erreur commise dans la procédure bancaire n’appellent pas nécessairement le même interlocuteur.
Si le problème concerne un créancier ou un payeur, contactez-le pour confirmer les coordonnées utilisées et déterminer comment régulariser l’opération. Si les démarches confiées à votre banque n’ont pas été correctement exécutées, adressez une réclamation à l’établissement concerné en conservant les éléments justificatifs.
Un manquement bancaire à la procédure ayant causé un préjudice peut ouvrir droit à indemnisation, sous les exceptions prévues par la réglementation. Cela ne signifie pas que chaque paiement manqué donne automatiquement lieu à une compensation.
En définitive, un changement de banque réussi repose sur trois actions complémentaires : faire modifier les opérations récurrentes identifiées, traiter personnellement celles qui restent hors du dispositif et contrôler les premiers paiements sur le nouveau compte. C’est cette dernière vérification qui permet de constater concrètement que vos prélèvements et virements utilisent les bonnes coordonnées.